Tư Vấn Doanh Nghiệp
24/08/2026 14:55Tư vấn giải thể công ty đúng luật để tránh rủi ro bị cấm xuất cảnh và nộp phạt
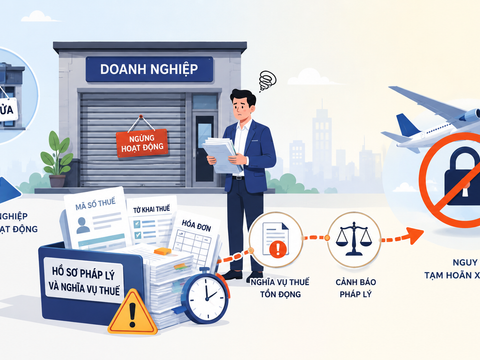
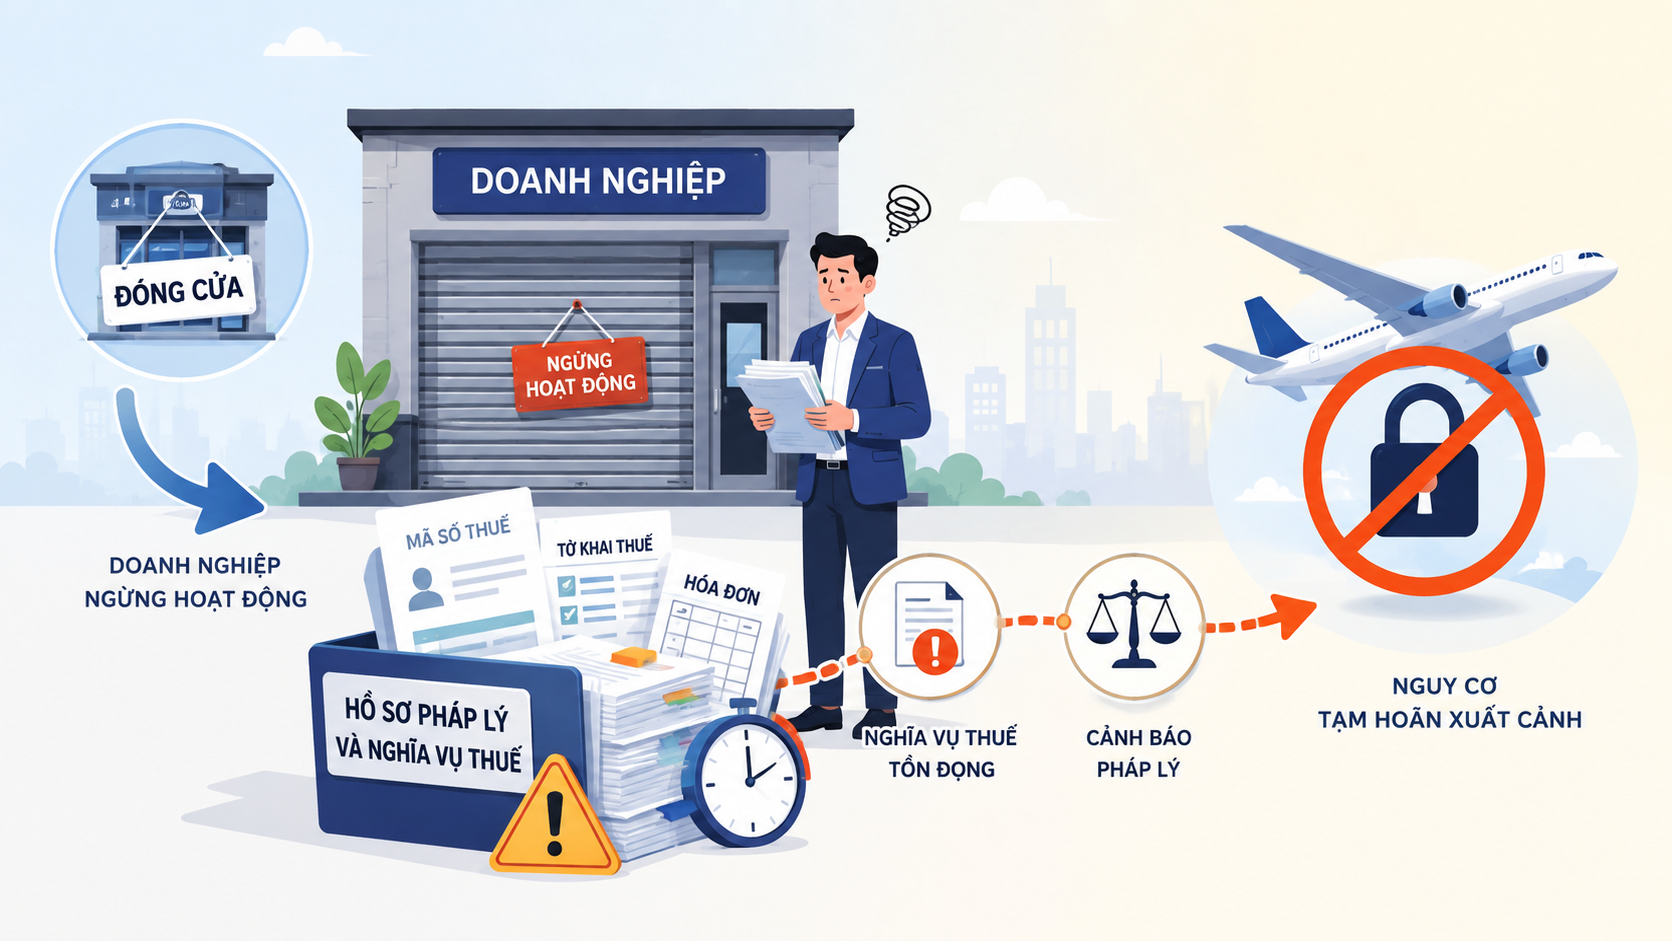
Những năm qua, nhiều doanh nghiệp khi làm ăn không hiệu quả thường chọn cách "im lặng rút lui" - đóng cửa công ty, rời đi mà không thực hiện thủ tục giải thể hoặc chấm dứt hoạt động kinh doanh. Chính suy nghĩ đơn giản kiểu không làm nữa thì "thôi kệ" đang đẩy nhiều giám đốc, người đại diện theo pháp luật vào những rắc rối pháp lý nghiêm trọng, mà đỉnh điểm là lệnh tạm hoãn xuất cảnh từ Cơ quan Thuế.
Cụ thể, như trường hợp của Công ty TNHH X., có địa chỉ tại Hưng Yên. Theo thông báo từ Cục Thuế địa phương, doanh nghiệp này đã không hoạt động tại địa chỉ đăng ký quá 90 ngày. Mặc dù cơ quan quản lý đã phát đi thông báo từ nhiều năm trước, công ty vẫn không tiến hành khôi phục hay làm thủ tục chấm dứt hiệu lực mã số thuế.
Đáng nói, sự việc của công ty TNHH X. không phải là trường hợp cá biệt trên thị trường hiện nay. Rất nhiều chủ doanh nghiệp và người đại diện trước pháp luật có suy nghĩ hết sức đơn giản: "Không kinh doanh nữa thì xưởng đóng cửa, văn phòng trả lại là xong". Việc thiếu kiến thức pháp luật nền tảng, cộng thêm tâm lý chủ quan không tìm kiếm các dịch vụ tư vấn đóng cửa doanh nghiệp chuyên nghiệp, đã khiến nhiều người vô tình tự đẩy bản thân vào tình thế vi phạm pháp luật nghiêm trọng.
Doanh nghiệp dừng hoạt động không thông báo sẽ đối mặt những nguy cơ gì?
Hành vi tự ý rời bỏ địa chỉ kinh doanh mà không hoàn thành nghĩa vụ với nhà nước mang lại những rủi ro cực kỳ lớn. Điển hình như trường hợp của công ty X., căn cứ theo Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP, cơ quan thuế đã phát lệnh cảnh báo sẽ áp dụng biện pháp tạm hoãn xuất cảnh đối với người đại diện theo pháp luật của công ty.
Lệnh cấm này sẽ chính thức có hiệu lực sau 30 ngày nếu công ty tiếp tục phớt lờ, không nộp hồ sơ đề nghị khôi phục mã số thuế, không nộp các tờ khai thuế còn thiếu và không thanh toán dứt điểm số tiền nợ thuế theo quy định. Có thể thấy, khi không có người tư vấn chậm nộp thuế kịp thời, tiền phạt và tiền chậm nộp của doanh nghiệp sẽ bị cộng dồn liên tục. Hậu quả là cá nhân người đại diện pháp luật sẽ bị hệ thống kết nối với Cục Quản lý xuất nhập cảnh chặn mọi chuyến bay công tác, du lịch hay thăm thân ở nước ngoài.
Ngoài ra, căn cứ Nghị định 288/2026/NĐ-CP về sửa đổi, bổ sung một số điều của Nghị định số 122/2021/NĐ-CP ngày 28 tháng 12 năm 2021 của Chính phủ quy định về xử phạt vi phạm hành chính trong lĩnh vực kế hoạch và đầu tư thì:
- Hành vi doanh nghiệp ngừng hoạt động kinh doanh trọn 01 năm mà không thông báo với Cơ quan đăng ký kinh doanh và cơ quan thuế sẽ bị phạt tiền từ 40.000.000 đồng đến 70.000.000 đồng.
- Hành vi không thông báo tạm ngừng kinh doanh hoặc tiếp tục kinh doanh bị phạt tiền từ 30.000.000 đồng đến 70.000.000 đồng.
- Về biện pháp khắc phục hậu quả, công ty X. buộc phải thực hiện đăng ký thay đổi nội dung, gửi thông báo tạm ngừng kinh doanh theo quy định.
Bên cạnh đó, theo Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế, thì:
-
Cơ quan quản lý thuế áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân người đại diện theo pháp luật do công ty thuộc trường hợp đã bị ban hành thông báo không hoạt động tại địa chỉ, và sau 120 ngày kể từ ngày thông báo mà không thực hiện thủ tục khôi phục hoặc chấm dứt mã số thuế.
-
Cơ quan thuế có thẩm quyền công khai mã số thuế, tên công ty, địa chỉ và lý do vi phạm (không hoạt động tại địa chỉ đăng ký) trên trang thông tin điện tử ngành thuế. Đối với ông Lê Trọng Hiếu, cơ quan thuế được phép công khai họ tên và 04 ký tự cuối của CCCD/số định danh cá nhân.
-
Cá nhân ông người đại diện pháp luật của công ty bắt buộc phải hoàn thành nghĩa vụ nộp thuế đối với công ty X. trước khi được phép thực hiện thủ tục đăng ký thuế cho một doanh nghiệp hoặc hộ kinh doanh mới.
Không những thế, theo Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 & Thông tư 20/2026/TT-BTC thì:
-
Theo quy định, để các chi phí như chi phí hoàn trả lại hiện trạng, chi phí khôi phục trước khi giải thể doanh nghiệp được tính vào "chi phí được trừ" khi tính thuế TNDN, công ty bắt buộc phải có Giấy xác nhận thông báo tạm ngừng, Thông báo giải thể hoặc thông báo chấm dứt tồn tại hợp lệ. Việc Tiền Phong tự ý "bốc hơi" khiến mọi chi phí phát sinh trong quá trình dừng hoạt động sẽ bị loại bỏ khỏi chi phí hợp lý.
-
Nếu trước hoặc trong khi bỏ địa chỉ, công ty X. tự ý bán tháo, cho thuê, hoặc thanh lý tài sản, nhà xưởng thì khoản tiền này được xếp vào "thu nhập khác" (thu nhập từ chuyển nhượng, thanh lý tài sản) và vẫn phải kê khai nộp thuế thu nhập doanh nghiệp.
-
Nếu công ty X. trước đó có các dự án đang được hưởng ưu đãi miễn, giảm thuế TNDN, việc vi phạm pháp luật quản lý thuế, không thực hiện chế độ kế toán, hóa đơn, chứng từ minh bạch sẽ làm mất điều kiện áp dụng ưu đãi. Qua kiểm tra, cơ quan thẩm quyền sẽ xử lý truy thu số thuế đã được ưu đãi, tính tiền phạt và tiền chậm nộp theo quy định.
Làm thế nào để khắc phục những vấn đề trong quá khứ?
Để không rơi vào "danh sách đen" của cơ quan nhà nước, các chủ doanh nghiệp đã lỡ vướng mắc cần thực hiện ngay lập tức các biện pháp khắc phục. Tùy thuộc vào định hướng tương lai, doanh nghiệp phải hoàn thiện hồ sơ xin khôi phục lại trạng thái hoạt động hoặc tiến hành giải thể hoàn toàn.
Quy trình gỡ rối này đòi hỏi sự am hiểu sâu sắc về luật doanh nghiệp và các nghiệp vụ kế toán phức tạp. Do đó, việc ủy quyền cho các tổ chức tư vấn giải thể doanh nghiệp uy tín như Luatketnoi.vn là phương án an toàn và tiết kiệm thời gian nhất. Đội ngũ chuyên gia sẽ đồng hành cùng khách hàng trong toàn bộ quá trình, từ khâu tư vấn đóng mã số thuế, quyết toán sổ sách với cơ quan thuế, cho đến việc thực hiện các thủ tục trả con dấu và xóa tên doanh nghiệp vĩnh viễn trên hệ thống quốc gia.
Đừng để một doanh nghiệp không còn hoạt động trở thành "quả bom nổ chậm" đe dọa trực tiếp đến cuộc sống và công việc cá nhân. Hãy xử lý triệt để các thủ tục pháp lý ngay từ hôm nay để bảo vệ quyền lợi hợp pháp của chính mình.
Liên hệ Chuyên gia pháp lý: Mai Ánh Nguyệt Số điện thoại: 0982.068.560
Đọc nhiều