

Tư Vấn Luật
16/09/2026 18:07Hướng dẫn chi tiết thủ tục tạm ngừng kinh doanh và giải thể doanh nghiệp 2026
Việc tái cơ cấu hoặc tạm ngưng vận hành là quyết định chiến lược của nhiều chủ doanh nghiệp khi thị trường có nhiều biến động. Tuy nhiên, việc không phân định rõ ràng giữa hai phương án hoặc bỏ trống nghĩa vụ thuế kéo dài có thể phát sinh rủi ro pháp lý nghiêm trọng, bao gồm cả rủi ro người đại diện theo pháp luật bị tạm hoãn xuất cảnh.
Bài viết này từ Luật Kết Nối cung cấp góc nhìn pháp lý chuyên sâu, đưa ra các chỉ dẫn từ chuyên gia cùng trường hợp thực tế để giúp doanh nghiệp thực hiện các quy trình an toàn và tối ưu nhất.
Phân biệt tạm ngừng kinh doanh và giải thể doanh nghiệp theo chỉ dẫn chuyên gia
Chia sẻ về góc nhìn pháp lý cũng như bản chất thực tế của hai thủ tục này, bà Mai Ánh Nguyệt - Trưởng phòng cố vấn doanh nghiệp, Văn phòng Luật sư Kết Nối đã đưa ra những chỉ dẫn quan trọng: "Doanh nghiệp cần phân biệt rõ ràng bản chất pháp lý giữa hai hình thức: Giải thể doanh nghiệp là thủ tục chấm dứt hoàn toàn sự tồn tại của công ty, xóa tên khỏi sổ đăng ký kinh doanh và chấm dứt hẳn tư cách pháp nhân. Ngược lại, tạm ngừng kinh doanh chỉ là việc doanh nghiệp tạm ngưng hoạt động trong một thời hạn nhất định (tối đa 01 năm cho mỗi lần thông báo) nhưng vẫn duy trì tư cách pháp nhân để có thể quay trở lại thị trường."
Về mặt nghĩa vụ tài chính trong thời gian tạm ngừng kinh doanh, doanh nghiệp được miễn nộp lệ phí môn bài nếu tạm ngừng trọn năm tài chính, đồng thời không phát sinh nghĩa vụ nộp tờ khai thuế định kỳ trong thời gian tạm ngưng. Trong khi đó, thủ tục giải thể doanh nghiệp đòi hỏi công ty phải xử lý toàn bộ tài sản, thanh toán dứt điểm các khoản nợ người lao động, đối tác và bắt buộc phải hoàn thành trọn vẹn mọi nghĩa vụ thuế trước khi đóng mã số thuế.
Bài học thực tế từ rủi ro bỏ trống thủ tục giải thể doanh nghiệp (trường hợp 03 và trường hợp 06)
Dẫn chứng cụ thể về các trường hợp bỏ trống thủ tục, bà Mai Ánh Nguyệt chia sể: "Rất nhiều chủ doanh nghiệp cho rằng khi công ty ngưng hoạt động thì chỉ cần "bỏ dở" hồ sơ là xong. Tuy nhiên, trên hệ thống quản lý thuế và đăng ký kinh doanh, các doanh nghiệp này thường rơi vào hai trạng thái đặc biệt mà giới tư vấn pháp lý và kế toán hay gọi là trường hợp 03 (Doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể) hoặc trường hợp 06 (Doanh nghiệp tạm ngừng hoạt động kinh doanh có thời hạn hoặc đang trong giai đoạn làm thủ tục giải thể).
Năm 2026, chiến dịch rà soát và "làm sạch mã số thuế" của các cơ quan quản lý nhà nước đang được đẩy mạnh, những doanh nghiệp nằm trong nhóm trường hợp 03 hay trường hợp 06 bị treo hồ sơ nhiều năm sẽ bị đưa vào danh sách đôn đốc xử lý nghiêm ngặt. Một trong nhiều khách hàng là doanh nghiệp do Luật Kết Nối đang trực tiếp hỗ trợ như: Công ty TNHH SX TM D.H) được thành lập và vận hành hơn 15 năm. Dù đã ngừng hoạt động thực tế từ lâu nhưng công ty vẫn rơi vào trường hợp 03 do chưa thực hiện quyết toán và hoàn thành thủ tục giải thể doanh nghiệp theo đúng quy định. Dẫn đến trạng thái doanh nghiệp này nợ đọng nghĩa vụ thuế kéo dài và chưa đóng mã số thuế, người đại diện theo pháp luật của công ty đã đứng trước rủi ro bị áp dụng biện pháp tạm hoãn xuất cảnh theo Luật Quản lý thuế. Đến nay, cơ quan quản lý đã phát văn bản đôn đốc yêu cầu doanh nghiệp khẩn trương nộp hồ sơ giải thể để chuyển sang trạng thái hoàn tất đóng mã số thuế.
Hiện tại, đội ngũ luật sư và chuyên gia tại Luật Kết Nối đang trực tiếp đại diện doanh nghiệp để rà soát lại toàn bộ nghĩa vụ tài chính, giải trình số liệu với cơ quan thuế và thực hiện các bước pháp lý để đưa doanh nghiệp ra khỏi trạng thái trường hợp 03/06, hoàn tất giải thể triệt để và tháo gỡ rủi ro cho chủ doanh nghiệp.
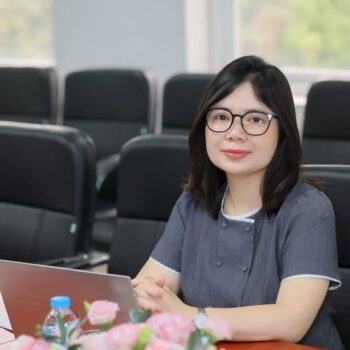 Bà Mai Ánh Nguyệt - Trưởng phòng cố vấn doanh nghiệp, Văn phòng Luật sư Kết Nối
Căn cứ pháp lý hiện hành làm nền tảng thực hiện thủ tục
Theo chuyên gia từ Luật Kết Nối, để xử lý dứt điểm các vướng mắc kể trên cũng như đảm bảo tính hợp pháp cho quy trình ngưng hoạt động hoặc giải thể, doanh nghiệp cần chiếu theo khung pháp lý đang có hiệu lực. Hệ thống quy định hiện hành được tổ chức chặt chẽ từ Luật cho đến các Nghị định, Thông tư hướng dẫn thi hành:
Về khung tư cách pháp nhân và thủ tục đăng ký: Doanh nghiệp thực hiện theo quy định của Luật Doanh nghiệp 2020 (Luật số 59/2020/QH14) cùng Nghị định 01/2021/NĐ-CP của Chính phủ về đăng ký doanh nghiệp để nắm rõ điều kiện, quyền hạn và nghĩa vụ khi ra quyết định tạm ngừng hay đóng cửa doanh nghiệp.
Về nghĩa vụ quản lý thuế và rủi ro pháp lý: Luật Quản lý thuế 2019 (Luật số 38/2019/QH14) quy định cụ thể về trách nhiệm hoàn thành nghĩa vụ nộp thuế của người đại diện, cũng như căn cứ để cơ quan thuế áp dụng các biện pháp cưỡng chế hoặc tạm hoãn xuất cảnh đối với chủ doanh nghiệp còn nợ thuế.
Về quy trình liên thông và đóng mã số thuế: Thông tư 90/2026/TT-BTC của Bộ Tài chính hướng dẫn chi tiết về đăng ký thuế, quy định chuẩn hóa việc chuyển dữ liệu điện tử và ban hành Thông báo Mẫu 28/TB-ĐKT về việc xác nhận doanh nghiệp hoàn thành nghĩa vụ nộp thuế trước khi xóa tên trên hệ thống.
Vai trò của dịch vụ thuế và xử lý sổ sách khi giải thể doanh nghiệp
Từ các căn cứ pháp lý nêu trên, có thể thấy một trong những vướng mắc lớn nhất khiến thủ tục giải thể doanh nghiệp kéo dài chính là khâu kiểm tra và quyết toán nghĩa vụ thuế với cơ quan quản lý. Đánh giá về tầm quan trọng của công tác kế toán và kê khai thuế ở giai đoạn này, bà Mai Ánh Nguyệt đưa ra cảnh báo và lời khuyên dành cho các quản lý doanh nghiệp:
"Về phần thuế, doanh nghiệp cần chủ động thực hiện rà soát toàn bộ sổ sách, tài liệu kế toán, hoặc mời các đơn vị nghiệp vụ chuyên sâu về dịch vụ thuế để kiểm tra và xử lý số liệu tiền kỳ. Bởi vì đây là khâu phức tạp nhất, dễ phát sinh các vướng mắc về hóa đơn, chứng từ chênh lệch hoặc các khoản nợ thuế đọng. Nếu không có sự chuẩn bị kỹ lưỡng và xử lý chuyên nghiệp từ sớm, quá trình quyết toán thuế sẽ bị kéo dài, gây tốn kém chi phí và ảnh hưởng trực tiếp tới tiến độ đóng mã số thuế của công ty."
Sử dụng dịch vụ thuế chuyên nghiệp giúp doanh nghiệp rà soát rủi ro, điều chỉnh các sai sót kế toán trong quá khứ, giải trình hiệu quả với cán bộ thuế và đẩy nhanh tiến độ nhận Thông báo Mẫu 28/TB-ĐKT xác nhận hoàn tất nghĩa vụ thuế.
Quy trình 7 bước giải thể doanh nghiệp theo cơ chế liên thông
Hiện nay, cơ quan quản lý nhà nước đã áp dụng quy trình liên thông điện tử giữa Cơ quan Đăng ký kinh doanh và Cơ quan Thuế nhằm giảm thiểu thời gian thực hiện giải thể doanh nghiệp theo các bước cụ thể:
Bước 1 - Rà soát nghĩa vụ tài chính và thuế: Doanh nghiệp tiến hành kiểm tra công nợ, hóa đơn chứng từ và hồ sơ sổ sách kế toán để chuẩn bị cho kỳ quyết toán thuế cuối cùng.
Bước 2 -Thông qua và gửi quyết định giải thể: Hội đồng thành viên hoặc Chủ sở hữu ban hành Nghị quyết, Quyết định giải thể và nộp thông báo tới Phòng Đăng ký kinh doanh trong vòng 07 ngày làm việc.
Bước 3 - Niêm yết công khai trạng thái giải thể: Cơ quan Đăng ký kinh doanh cập nhật trạng thái "Đang làm thủ tục giải thể" của doanh nghiệp trên Cổng thông tin quốc gia.
Bước 4 - Thực hiện quyết toán nghĩa vụ thuế: Doanh nghiệp nộp hồ sơ quyết toán thuế, thanh lý tài sản và hoàn thành toàn bộ tiền thuế, tiền chậm nộp phát sinh tại cơ quan thuế quản lý trực tiếp.
Bước 5 - Nhận văn bản hoàn thành nghĩa vụ thuế: Cơ quan Thuế ban hành Thông báo Mẫu 28/TB-ĐKT xác nhận doanh nghiệp đã đóng mã số thuế và hoàn thành nghĩa vụ nộp thuế theo Thông tư 90/2026/TT-BTC.
Bước 6 - Truyền dữ liệu hồ sơ liên thông: Dữ liệu hoàn thành nghĩa vụ thuế được hệ thống cơ quan thuế chuyển tự động sang cơ quan đăng ký kinh doanh.
Bước 7 - Cập nhật trạng thái đã giải thể: Cơ quan Đăng ký kinh doanh cập nhật tình trạng pháp lý doanh nghiệp sang "Đã giải thể" và xóa tên doanh nghiệp khỏi Cơ sở dữ liệu quốc gia.
Dịch vụ thuế và giải thể doanh nghiệp uy tín tại Luật Kết Nối
Nhằm hỗ trợ các đơn vị kinh doanh tháo gỡ khó khăn về hồ sơ pháp lý và quyết toán thuế, Luật Kết Nối mang đến giải pháp toàn diện bao gồm:
Tư vấn định hướng pháp lý: Đánh giá tình trạng thực tế để giúp doanh nghiệp lựa chọn giải pháp tạm ngừng kinh doanh hay giải thể doanh nghiệp nhằm tối ưu chi phí.
Dịch vụ thuế và rà soát sổ sách: Đội ngũ chuyên gia kế toán, thuế tiến hành dọn dẹp hệ thống sổ sách, xử lý hóa đơn và tối ưu nghĩa vụ tài chính trước khi làm việc với cơ quan thuế.
Đại diện giải trình và xử lý hồ sơ khó: Luật Kết Nối thay mặt doanh nghiệp làm việc trực tiếp với cơ quan thuế để xử lý các hồ sơ thuộc trường hợp 03, trường hợp 06, tiếp nhận Mẫu 28/TB-ĐKT và hoàn tất thủ tục xóa tên doanh nghiệp đúng thời hạn.
Liên hệ
Chuyên gia pháp lý: Mai Ánh Nguyệt
Số điện thoại: 0982.068.560