

Luật Sư Tư Vấn
21/03/2026 16:38Hướng dẫn 07 bước cho hộ kinh doanh chuyển thuế khoán sang kê khai thuế từ 2026 để tránh bị xử phạt
Việc chuyển đổi từ phương pháp thuế khoán sang kê khai thuế là bước ngoặt quan trọng đối với các hộ kinh doanh (HKD) và cá nhân kinh doanh có quy mô lớn. Để quá trình này diễn ra thông suốt và đúng quy định pháp luật, các chuyên gia tư vấn tại Luật Kết Nối sẽ hướng dẫn chi tiết hộ kinh doanh chuyển từ thuế khoán sang kê khai thuế mới nhất năm 2026.
Từ ngày 1/1/2026, tại khoản 6 Điều 10 Nghị quyết 198/2025/QH15 đã quy định cụ thể hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế. Theo đó, Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế tức hộ kinh doanh phải nộp thuế theo phương pháp kê khai.
4 Bước hộ kinh doanh chuẩn bị khi chuyển từ thuế khoán sang kê khai thuế
Bước 1: Kiểm tra lại tài khoản thuế điện tử theo hướng đã có tài khoản thuế điện tử chưa? Tài khoản đang hoạt động như thế nào? Nội dung cài đặt trong tài khoản đã chính xác chưa? Thông tin về hộ kinh doanh, cá nhân kinh doanh, các thông tin khác đã đúng chưa?
Bước 2: Thực hiện hoạt động kế toán trên các ứng dụng, phần mềm.
Bước 3: Tiến hành kê khai thuế. Kỳ kê khai thuế đầu tiên năm 2026 diễn ra vào khoảng 20/4/2026. Tuy nhiên, trong thời gian này hộ kinh doanh, cá nhân kinh doanh có thể trải nghiệm các thao tác khai thuế để làm quen với các tác vụ khai thuế. Từ đó, trong kỳ khai thuế đầu tiên, hộ kinh doanh, cá nhân kinh doanh có thể thao tác thông suốt.
Bước 4: Nộp thuế nếu phát sinh nghĩa vụ thuế.
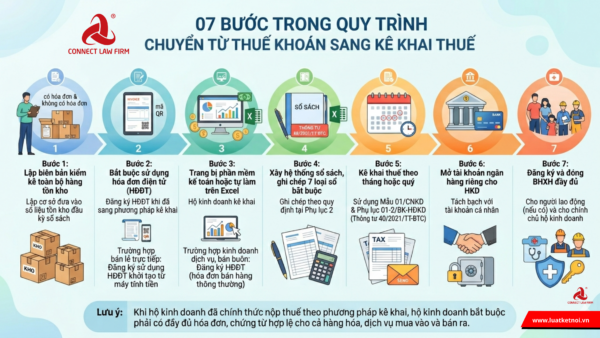
07 Bước trong quy trình chuyển từ thuế khoán sang kê khai thuế
Theo quy định mới nhất về quy trình chuyển từ thuế khoán sang kê khai thuế, Bộ Tài chính đã ban hành Thông tư 152/2025/TT-BTC thay thế Thông tư 88/2021/TT-BTC chế độ kế toán hộ cá nhân kinh doanh.
Theo điểm a khoản 1 Điều 25 Thông tư 86/2024/TT-BTC quy định thì nếu hộ kinh doanh chuyển từ khoán sang kê khai không phải nộp Mẫu số 08-MST nếu hộ kinh doanh đã thực hiện đăng ký thuế theo cơ chế một cửa liên thông.
Tại điểm g khoản 1 Điều 100 Nghị định 168/2025/NĐ-CP quy định thì Chủ hộ kinh doanh có trách nhiệm đăng ký thay đổi nội dung đăng ký hộ kinh doanh với Cơ quan đăng ký kinh doanh cấp xã trong thời hạn 10 ngày kể từ ngày có thay đổi nội dung đăng ký thuế của hộ kinh doanh (trừ phương pháp tính thuế). Do đó cũng không cần phải nộp mẫu số 08-MST. Dưới đây, Luật Kết Nối hướng dẫn 07 bước trong quy trình chuyển từ thuế khoán sang kê khai thuế cho hộ kinh doanh thực hiện từ năm 2026.
Bước 1: Hộ kinh doanh lập biên bản kiểm kê toàn bộ hàng tồn kho (cả hàng hóa có hóa đơn và không có hóa đơn) để làm cơ sở đưa vào số liệu tồn kho đầu kỳ sổ sách.
Bước 2: Hộ kinh doanh bắt buộc phải sử dụng hóa đơn điện tử khi đã đăng ký lên phương pháp kê khai:
Trường hợp bán lẻ trực tiếp: Hộ kinh doanh đăng ký sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền
Trường hợp kinh doanh dịch vụ, bán buôn: Hộ kinh doanh đăng ký hóa đơn điện tử (hóa đơn bán hàng thông thường).
Bước 3: Hộ kinh doanh trang bị phần mềm kế toán hộ kinh doanh kê khai hoặc có thể tự làm trên Excel nếu nắm rõ nghiệp vụ.
Bước 4: Tổ chức và thực hiện xây hệ thống sổ sách, ghi chép 7 loại sổ kế toán bắt buộc theo quy định tại Phụ lục 2 biểu mẫu và phương pháp ghi sổ kế toán ban hành kèm theo Thông tư 88/2021/TT-BTC.
Bước 5: Hộ kinh doanh thực hiện kê khai thuế theo tháng hoặc quý bằng tờ khai thuế theo Mẫu 01/CNKD ban hành kèm theo Thông tư 40/2021/TT-BTC.
Phụ lục Bảng kê hoạt động kinh doanh trong kỳ của hộ kinh doanh theo mẫu số 01-2/BK-HĐKD ban hành kèm theo theo Thông tư 40/2021/TT-BTC (nếu có căn cứ xác định được doanh thu theo xác nhận của cơ quan chức năng thì không phải nộp Phụ lục này)
Bước 6: Hộ kinh doanh mở một tài khoản ngân hàng riêng, tách bạch với tài khoản cá nhân để phụ vu cho hoạt động của hộ kinh doanh kê khai.
Bước 7: Hộ kinh doanh đăng ký và đóng BHXH đầy đủ cho người lao động (nếu có) và đóng cho chính chủ hộ kinh doanh.
Lưu ý: Khi hộ kinh doanh đã chính thức nộp thuế theo phương pháp kê khai, hộ kinh doanh bắt buộc phải có đầy đủ hóa đơn, chứng từ hợp lệ cho cả hàng hóa, dịch vụ mua vào và bán ra.
Quy định thời gian khai thuế
Trường hợp hộ, cá nhân kinh doanh tự xác định có mức doanh thu năm từ hoạt động sản xuất kinh doanh hàng hóa, dịch vụ từ 500 triệu đồng trở xuống (tức là thuộc ngưỡng không chịu thuế) thì hộ, cá nhân kinh doanh thông báo doanh thu thực hiện phát sinh trong năm với cơ quan thuế chậm nhất là ngày 31/1 năm dương lịch tiếp theo.
Trường hợp hộ, cá nhân kinh doanh có doanh thu năm trên 500 triệu đồng thì khai và nộp thuế giá trị gia tăng, cụ thể: Trường hợp có doanh thu năm từ 50 tỷ đồng trở xuống thì thực hiện khai thuế, nộp thuế giá trị gia tăng theo quý. Trường hợp có doanh thu năm trên 50 tỷ đồng, thực hiện khai thuế, nộp thuế giá trị gia tăng theo tháng. Khai thuế, nộp thuế thu nhập cá nhân: Hộ kinh doanh, cá nhân sẽ lựa chọn nộp thuế một trong hai phương pháp ở trên.
Nếu như phương pháp thuế suất nhân với doanh thu tính thuế thì thực hiện khai, nộp thuế cá nhân theo quý sẽ cùng kê khai với hạn nộp giá trị gia tăng. Đây là một điểm rất thuận lợi cho người nộp thuế, nộp cùng một thời điểm của các tờ khai thuế trên cùng một mẫu.
Hộ, cá nhân kinh doanh thuộc đối tượng nộp thuế theo phương pháp thu nhập tính thuế nhân với thuế suất trình bày ở trên sẽ thực hiện tạm nộp thuế thu nhập cá nhân theo tháng, quý trên cùng hồ sơ khai thuế giá trị gia tăng.
Về trường hợp hộ, cá nhân mới ra kinh doanh, nếu bắt đầu hoạt động sản xuất kinh doanh từ 6 tháng đầu năm và có doanh thu thực tế từ 500 triệu đồng trở xuống thì thực hiện thông báo doanh thu phát sinh từ khi bắt đầu hoạt động sản xuất kinh doanh đến hết ngày 30/6 vào hạn là 31/7 và thông báo doanh thu thực tế trong 6 tháng cuối năm chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Trường hợp hộ, cá nhân bắt đầu hoạt động sản xuất kinh doanh vào 6 tháng cuối năm, có doanh thu thực tế từ 500 triệu đồng trở xuống thì thực hiện thông báo chậm nhất là ngày 31/1 của năm dương lịch tiếp theo.
Hộ, cá nhân kinh doanh mới bắt đầu hoạt động sản xuất kinh doanh khi có doanh thu lũy kế trên 500 triệu đồng (thuộc ngưỡng chịu thuế), thì thực hiện khai thuế theo quý theo quy định tại Điều 10 Nghị định kể từ quý phát sinh có doanh thu trên 500 triệu đồng.
Về khai thuế đối với bất động sản, trường hợp cá nhân trực tiếp khai thuế đối với hoạt động cho thuê bất động sản thì được lựa chọn khai thuế hai lần trong năm hoặc một lần.
Trường hợp khai thuế hai lần trong năm tính thuế thì hạn như vừa trình bày ở trên, là 31/7 của năm tính thuế hoặc chậm nhất là 31/1 của năm tiếp theo. Trường hợp khai một lần thì chỉ khai một lần vào 31/1 của năm dương lịch tiếp theo.
Cá nhân có hoạt động cho thuê bất động sản thực hiện khai thuế giá trị gia tăng, thuế thu nhập cá nhân và gửi hồ sơ khai thuế cho cơ quan thuế nơi có bất động sản cho thuê.
Cá nhân cho cá nhân thuê thì phải trực tiếp khai thuế. Trường hợp tổ chức thuê bất động sản mà có thỏa thuận bên đi thuê là người khai thay thì tổ chức thực hiện khai thuế theo quý và nộp thay cho cá nhân, thời hạn được xác định theo kỳ thanh toán trên bất động sản.
Hướng dẫn kỳ kê khai thuế đầu tiên năm 2026
Mới đây, Cục Thuế, Bộ Tài đã có hướng dẫn chi tiết cho hộ kinh doanh thực hiện kỳ kê khai thuế đầu tiên năm 2026 như sau:
Trường hợp khai thuế theo tháng, hồ sơ khai thuế tháng 1, 2, 3/ 2026 thì thời hạn chậm nhất để nộp hồ sơ khai thuế là 20/4/2026. Đây là điểm lùi thời hạn để tạo điều kiện cho hộ kinh doanh, cá nhân kinh doanh trải nghiệm, nghiên cứu và thực hiện theo hạn mới dễ dàng và thuận lợi.
Không sử dụng doanh thu kê khai thuế 2026 để xác định lại nghĩa vụ thuế những năm trước: Theo đó, đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán từ 2025 trở về trước đã xác định doanh thu mức thuế khoán bao gồm cả hộ kinh doanh, cá nhân kinh doanh có thay đổi quy mô.
Nếu thực hiện chuyển sang kê khai thuế từ 1/1/2026 thì cơ quan thuế không sử dụng doanh thu kê khai thuế năm 2026 để xác định lại nghĩa vụ thuế của những năm trước, không xử phạt vi phạm hành chính với nghĩa vụ thuế đã thực hiện theo phương pháp thuế khoán.
Trừ trường hợp có phát hiện có hành vi che giấu doanh thu dẫn đến thiếu số thuế phải nộp với hoạt động trong quá khứ.
Không phải điều chỉnh lại hồ sơ kê khai thuế nếu đã thực hiện theo hướng dẫn tại Thông tư 40/2025/TT-BTC: Trường hợp đã kê khai thuế, nộp thuế theo hướng dẫn tại Thông tư 40/2025/TT-BTC của Bộ Tài chính về sửa đổi, bổ sung một số điều của các Thông tư thuộc lĩnh vực quản lý thuế để phân định thẩm quyền của chính quyền địa phương theo mô hình tổ chức chính quyền địa phương 2 cấp thì không phải điều chỉnh lại.
Trường hợp chưa kê khai thuế thì thực hiện kê khai thuế và nộp thuế theo quy định mới tại Thông tư 18/2026/TT-BTC quy định hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh và không bị xử phạt.
Chính sách thuế 2026 có tính chất "lùi thời hạn" và "không truy thu" đối với những hộ chuyển đổi đúng hạn. Đây là cơ hội vàng để các hộ kinh doanh chuẩn hóa dữ liệu mà không lo ngại các sai sót trong quá khứ khi còn ở chế độ thuế khoán.
Chuyển đổi sang phương pháp kê khai là minh chứng cho sự phát triển về quy mô của hộ kinh doanh, nhưng cũng đi kèm với áp lực về hồ sơ giấy tờ. Với kinh nghiệm tư vấn thuế chuyên sâu, Luật Kết Nối sẵn sànghỗ trợ quý khách hàng:
- Rà soát và chuẩn hóa hệ thống chứng từ, hóa đơn đầu vào, đầu ra.
- Thiết lập phần mềm kế toán dành riêng cho hộ kinh doanh.
- Đại diện làm việc và giải trình với cơ quan thuế khi có yêu cầu.
- Tư vấn dịch vụ thuế thường xuyên
Liên hệ với chúng tôi để được tư vấn chuyên sâu thuế kê khai cho hộ kinh doanh: 0982.068.560